Cara Mudah Beli Rumah dengan KPR
Penulis
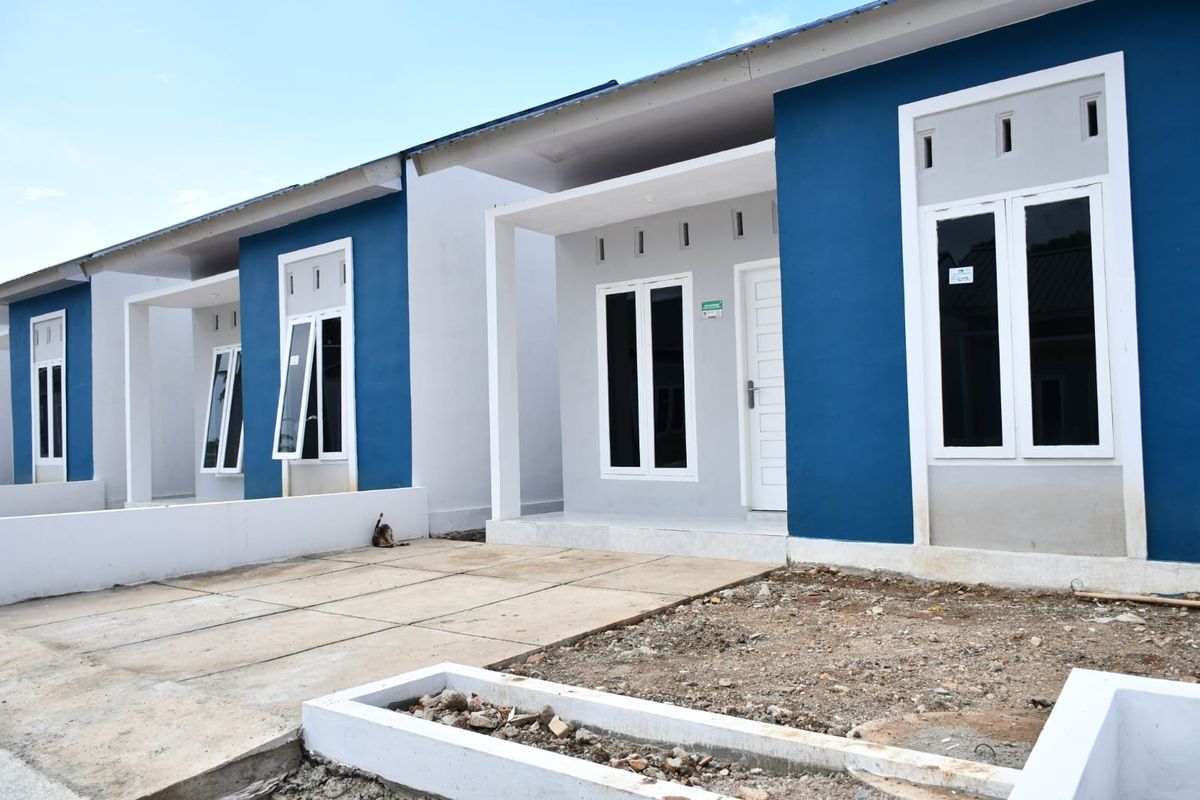
KOMPAS.com - Memiliki rumah impian adalah dambaan banyak orang, terutama milenial akhir dan Gen Z yang baru memulai karier.
Namun, dengan harga properti yang terus melonjak, Kredit Pemilikan Rumah (KPR) menjadi solusi utama untuk mewujudkan mimpi tersebut.
Direktur Jenderal Perumahan Perkotaan Kementerian Perumahan dan Kawasan Permukiman (PKP) Sri Haryati menuturkan, KPR FLPP adalah cara paling mudah bagi anak muda MBR untuk membeli rumah.
Baca juga: Mengapa Banyak Orang Sulit Punya Rumah?
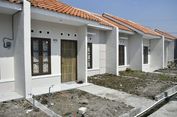
Saat ini, Kementerian PKP tengah mempersiapkan skema pembiayaan yang memungkinkan sicilan rumah subsidi 18 meter persegi diperkirakan bisa berkisar Rp 600.000-Rp 700.000 per bulan.
"Nanti InsyaAllah kalau memang nanti ke depan kami sudah banyak masukan dari semua stakeholder dengan harga yang nanti lebih murah, itu cicilannya juga kami dorong bisa lebih murah, bisa Rp 600.000 sampai Rp 700.000 sebulan," ujar Sri, Senin (16/6/2025).
Berikut tips cepat beli rumah dengan KPR
1. Rencanakan Keuangan dengan Matang
Pastikan cicilan KPR tidak melebihi 30 persen dari pendapatan bulanan Anda untuk menjaga stabilitas keuangan. Misalnya, dengan gaji Rp 5 juta, cicilan ideal adalah sekitar Rp 1.500.000.
Baca juga: Cari Rumah Subsidi dengan Luas Lebih Manusiawi? Cek di Sini
Siapkan minimal 1-5 persen dari harga rumah untuk KPR subsidi atau 10-20 persen untuk KPR komersial. Mulai menabung sejak dini melalui program seperti Tabungan Perumahan Rakyat (Tapera) untuk mengumpulkan DP.
Bank akan memeriksa riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Lunasi utang seperti pinjaman online atau kartu kredit untuk meningkatkan peluang pengajuan KPR disetujui.
2. Pilih Rumah yang Sesuai Kemampuan
Jika pendapatan Anda di bawah Rp 12 juta, pertimbangkan rumah subsidi dengan harga Rp 150 juta-Rp 185 juta, DP ringan mulai 1 persen, dan bunga tetap 5 persen. Cocok untuk Gen Z dengan gaji terbatas.
Baca juga: 4 Pilihan Rumah Subsidi Tak Menguras Dompet, Cuma Rp 140 Jutaan
Rumah bekas sering kali lebih murah dan negosiasi harga lebih fleksibel. Pastikan dokumen seperti sertifikat dan IMB lengkap untuk mempermudah proses KPR.
Pilih rumah dekat transportasi umum atau kawasan berkembang untuk nilai investasi jangka panjang.
3. Bandingkan Penawaran Bank
Setiap bank memiliki suku bunga, tenor, dan promo berbeda. Bandingkan program KPR dari beberapa bank untuk mendapatkan bunga terendah, plafon tertinggi, dan tenor terpanjang. Gunakan simulasi KPR online di situs-situs bank resmi untuk memperkirakan besarnya cicilan.
Manfaatkan promo seperti bebas biaya administrasi, provisi, atau DP 0 persen yang sering ditawarkan bank tertentu, terutama untuk KPR syariah.
4. Siapkan Dokumen Lengkap
Dokumen standar untuk pengajuan KPR meliputi: KTP, KK, surat nikah (jika menikah), slip gaji, rekening koran 3 bulan terakhir, NPWP, dan surat keterangan kerja. Untuk wiraswasta, siapkan izin usaha dan laporan keuangan.
Baca juga: Mulai Rp 123 Juta, Inilah 5 Pilihan Rumah Subsidi di Muko-Muko
Untuk KPR subsidi, tambahkan surat pernyataan belum memiliki rumah dari instansi atau lurah.
Ajukan KPR ke beberapa bank sekaligus untuk memperbesar peluang disetujui.
5. Manfaatkan Program Pemerintah
Program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) menawarkan bunga rendah (5 persen), DP mulai 1 persen, dan subsidi uang muka hingga Rp 4 juta untuk rumah tapak. Cocok untuk MBR dengan gaji maksimal Rp 12 juta.
Tapera: Tabung 3 persen dari gaji Anda melalui Tapera untuk mengumpulkan dana DP atau cicilan. Pemerintah dapat memberikan matching fund untuk mempercepat tabungan.
6. Ajukan KPR Sejak Usia Muda
Semakin muda Anda mengajukan KPR, semakin panjang tenor yang bisa diambil (hingga 30-35 tahun), sehingga cicilan lebih ringan. Usia ideal adalah 21-35 tahun, saat masih produktif.
Jika sudah menikah, gunakan skema joint income dengan pasangan untuk meningkatkan plafon kredit.
7. Pilih Developer Terpercaya
Bekerja sama dengan developer ternama yang sudah bermitra dengan bank dapat mempercepat proses pengajuan KPR.
Hadiri pameran properti, seperti yang diadakan BTN, untuk mendapatkan informasi rumah subsidi dan promo KPR.
8. Jaga Reputasi Kredit
Hindari keterlambatan pembayaran utang untuk menjaga skor kredit di SLIK OJK. Bank seperti BRI memeriksa riwayat kredit untuk memastikan Anda layak sebagai debitur.
Bayar cicilan tepat waktu setelah KPR disetujui untuk membangun track record yang baik, berguna untuk pengajuan pembiayaan lain di masa depan.
Bayangkan seorang anak Indonesia bercita-cita menjadi dokter tetapi hanya memiliki satu buku lusuh untuk belajar. Bersama Ekspedisi Kata ke Nyata Kompas.com, Anda bisa membantu mengubah kisah itu. Mari hadirkan akses literasi bagi anak-anak di berbagai pelosok Indonesia melalui donasi lewat tautan https://bit.ly/JagatLiterasi2026. Setiap kebaikan yang Anda berikan bukan hanya membuka jendela pengetahuan, tetapi juga membuka masa depan mereka.

-
![]() Bank Swasta Terbesar di Indonesia Bakal Ikut Jadi Penyalur KPR FLPP
-
![]() Kadin Buka Peluang Ajak BPD Berikan Fasilitas KPR Hijau
-
![]() Sejarah Baru, Bank Swasta Terbesar Indonesia BCA Main KPR Subsidi
-
![]() Alasan Bank Swasta Raksasa BCA Mendadak Main KPR Subsidi 1.000 Unit
-
![]() Pejuang KPR, Ini Pilihan Rumah Mulai Rp 116 Juta di Simalungun
-
![]() 10 Pengembang Properti, Raja KPR Non Subsidi versi BTN